結論:返金は自動逆仕訳せず、注文取消だけ条件付きで扱う
カラーミーショップで注文を取り消したことと、決済事業者から購入者へ返金されたことは同じではありません。Journifyは、返金(全額・部分)を自動で逆仕訳しません。
注文取消時は、設定画面で「手動で対応する」か「元の仕訳を全額逆仕訳する」かを選べます。初期値は手動です。全額逆仕訳を選んだ場合も、元の仕訳を安全に確認できないときは自動登録せず、手動確認に戻します。
この記事でいう逆仕訳は、会計ソフト上の元の売上仕訳を反転する処理です。決済事業者の返金完了や、銀行口座から動いた資金を確認する処理ではありません。
注文取消と返金はどこが違う?
注文取消だけで返金完了と判断しない。注文状態の変更、決済事業者の返金、会計ソフトの売上取消を分けると、元仕訳を取り消してよいか判断しやすくなります。
| 事象 | 会計上の意味 | 確認する根拠 |
|---|---|---|
| カラーミーショップの注文取消 | 注文の状態が変わったことを示す | 取消だけで返金完了や返金額まで確定したと考えない |
| 決済事業者の返金 | 決済済みの金額が購入者へ戻ったことを示す | 返金額、返金日、手数料、資金側の動きを明細で確認する |
| 会計ソフトの逆仕訳 | 元の売上仕訳を会計上取り消す | 元仕訳の全行と金額を確認してから反転する |
| 部分キャンセル・部分返金 | 対象商品の明細だけを確認して手動で処理する | 注文全体の仕訳を反転して、返金していない商品の売上まで消さない |
全額取消で元仕訳を反転する例
標準税率10%の商品5,500円と送料660円、合計6,160円の元仕訳を例にします。元仕訳を取り消す場合は、元の貸方を借方へ、元の借方を貸方へ移します。
借方6,160円、貸方6,160円で一致します。この例は会計ソフト上の売上取消を説明するもので、決済事業者の返金完了を示す仕訳ではありません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上高(商品) | 5,000 | 売掛金 | 6,160 |
| 仮受消費税(商品) | 500 | ||
| 売上高(送料) | 600 | ||
| 仮受消費税(送料) | 60 |
確認が必要な注文はどこに残る?
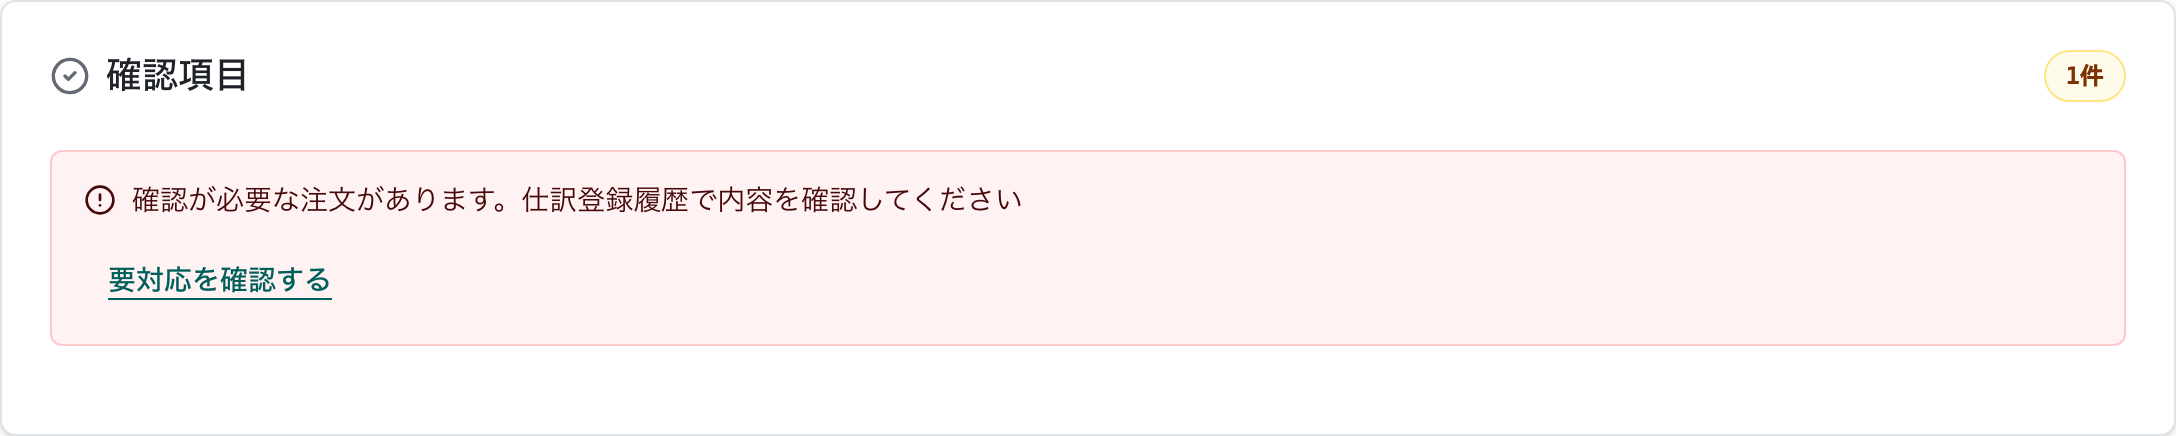
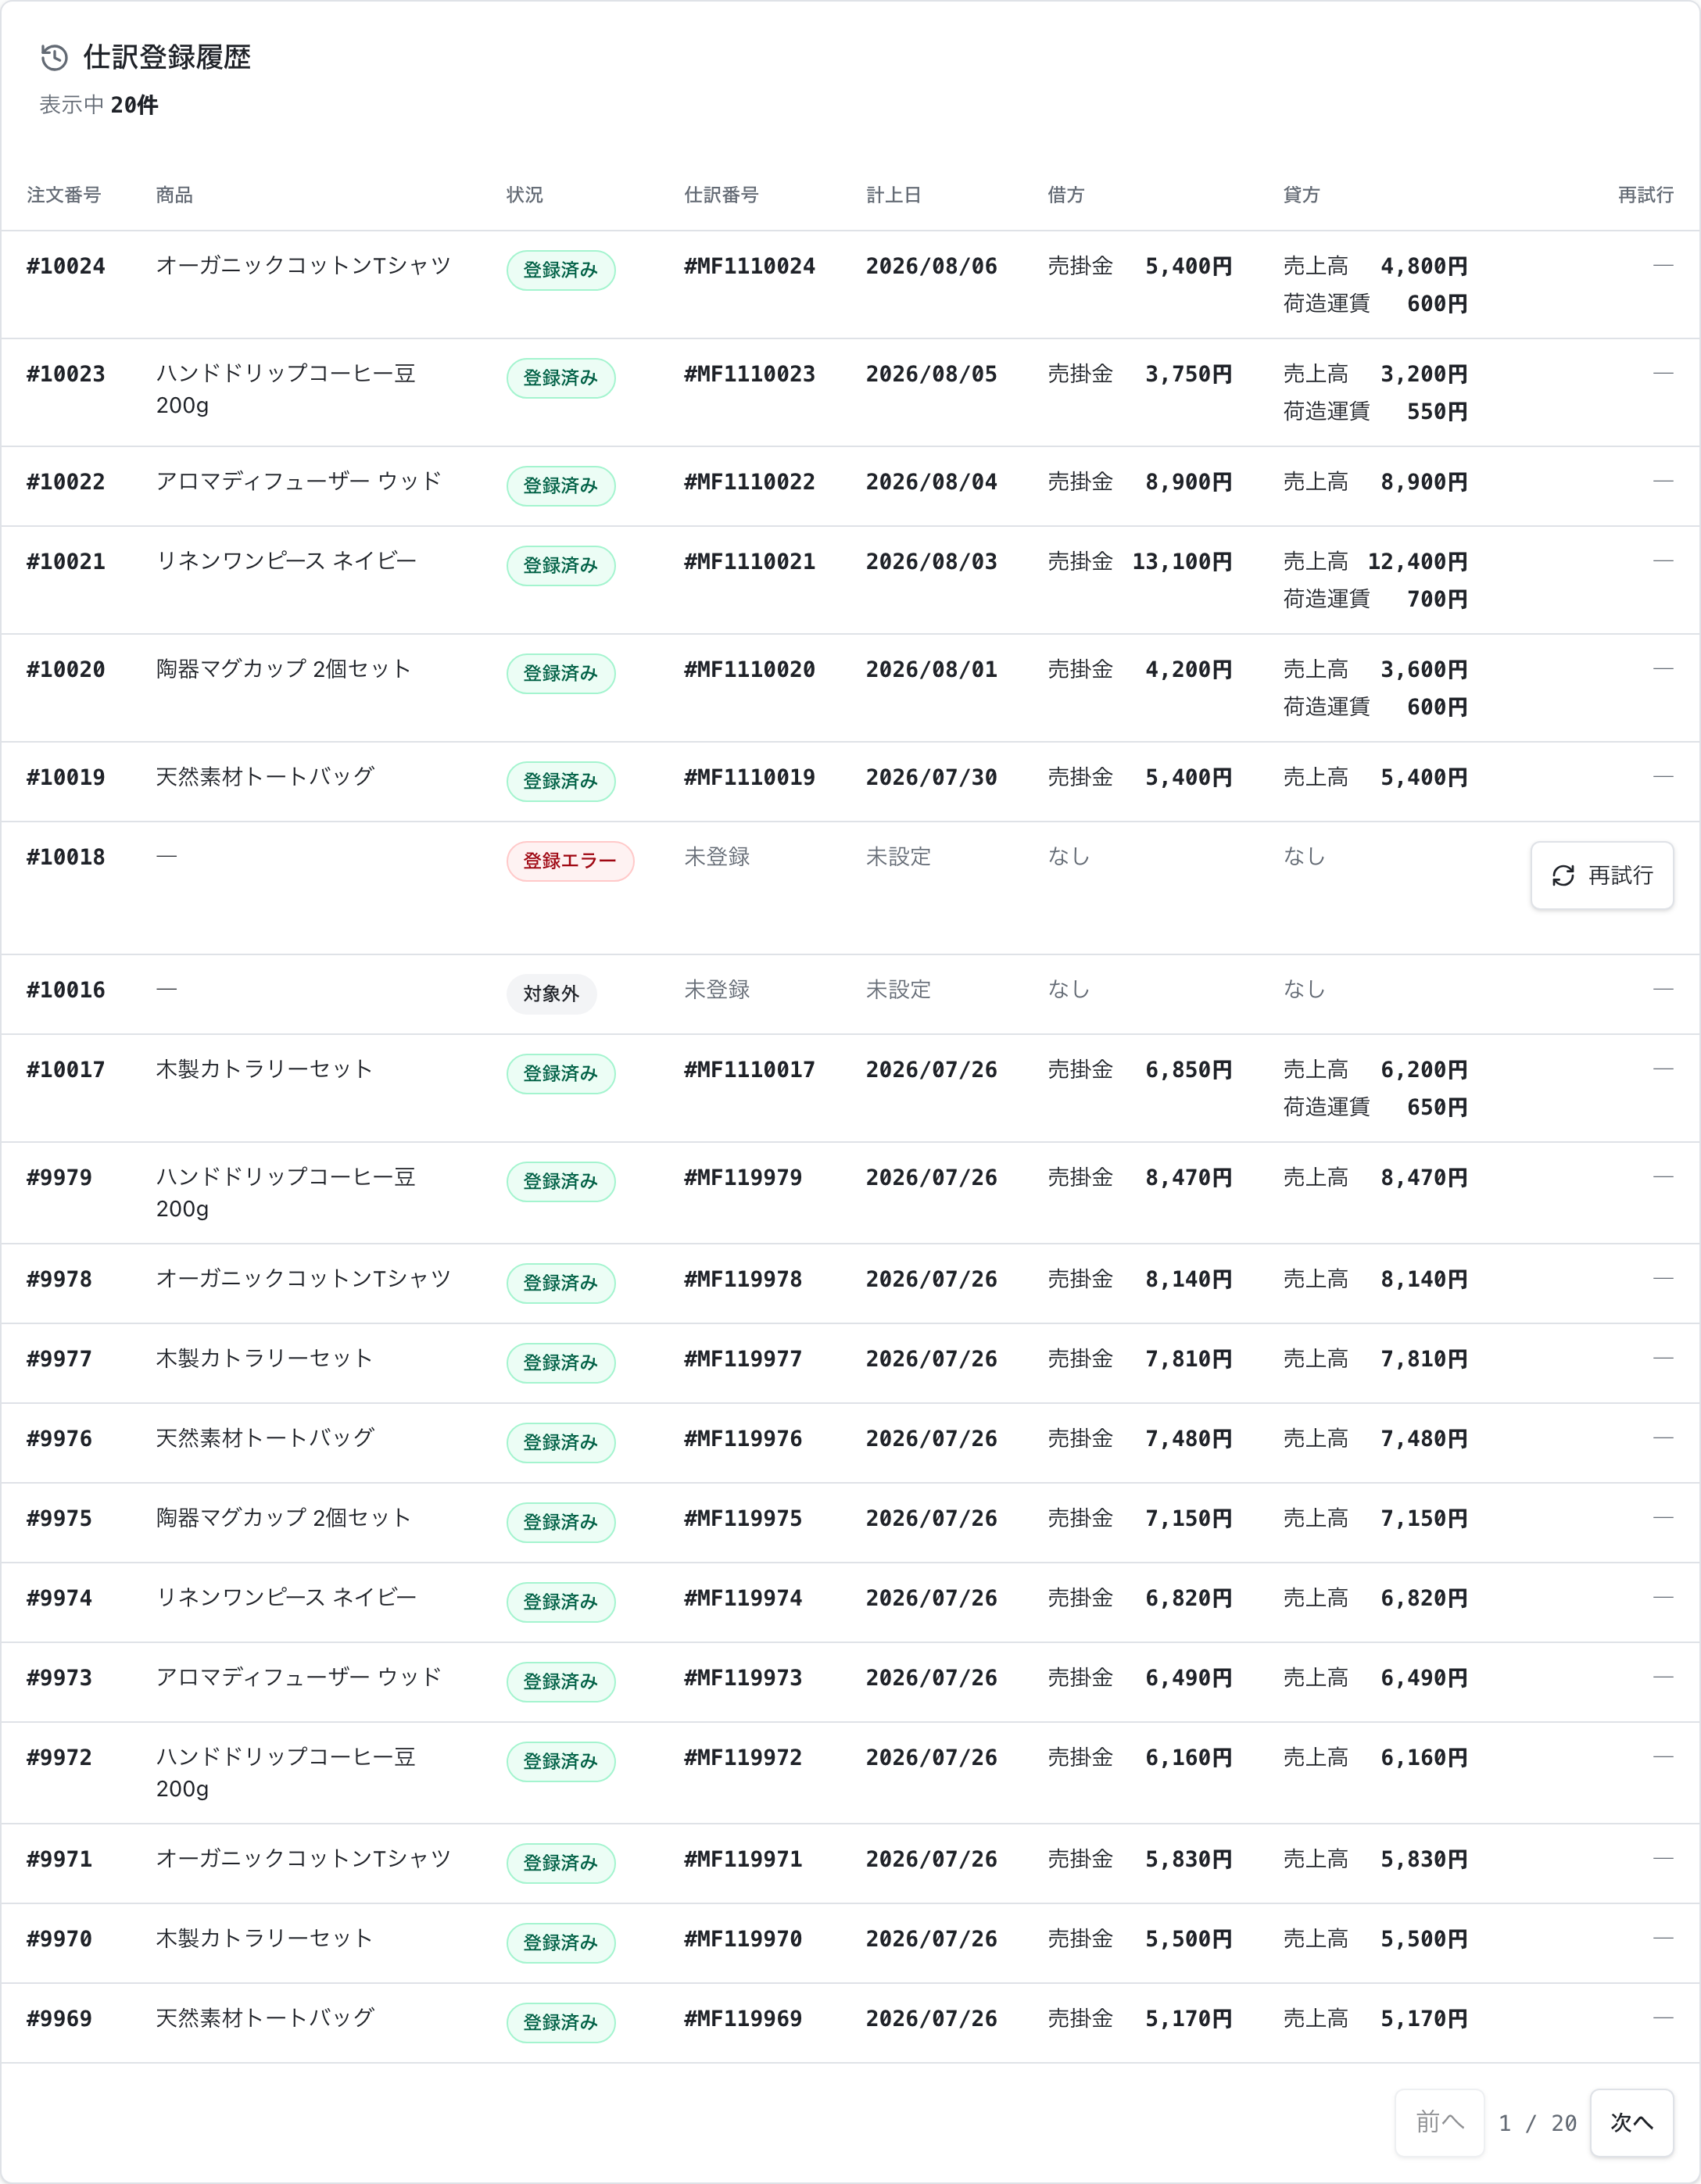
自動処理の条件を満たさない注文は、ホームの確認項目と仕訳登録履歴で確認します。履歴では、登録エラーや対象外などの結果を注文単位で確認できます。
画面上の注文番号、商品名、金額は撮影用の架空データです。実際の取消・返金の確認では、カラーミーショップの注文情報、決済事業者の明細、会計ソフトの元仕訳を突き合わせてください。
自動逆仕訳と手動確認の境界
元仕訳を確認できない場合は推測で逆仕訳を作らない。注文取消時の自動逆仕訳は、元の売上仕訳を全額反転してよい根拠が揃っている場合だけに限ります。
| 状況 | Journifyの扱い | 理由 |
|---|---|---|
| 注文取消・全額逆仕訳の設定・元仕訳あり | 元仕訳の全行を反転する専用処理の対象 | 元仕訳の金額、借方、貸方、税区分を確認してから実行する |
| 注文取消・初期設定のまま | 手動で対応する | 注文状態だけで会計ソフトの売上を自動で取り消さない |
| 元仕訳を確認できない | 自動登録せず、手動で確認する | 金額や科目を推測して新しい逆仕訳を作らない |
| 部分キャンセル・部分返金 | 対象明細と実際の返金額を手動で照合する | 全額の元仕訳をそのまま反転しない |
| 返金完了・返金額の確認 | 決済事業者の明細で別途確認する | Journifyの逆仕訳だけで返金済みと判断しない |
注文取消を処理する前の確認事項
自動逆仕訳の設定を有効にする場合も、最初は1件の全額取消で元仕訳と結果を確認します。
- 注文状態カラーミーショップ側で注文取消の状態を確認する
- 返金結果決済事業者の明細で返金の有無、返金額、返金日を確認する
- 元仕訳会計ソフトに元の売上仕訳があり、全行と金額を確認できる
- 取消範囲全額取消か、部分キャンセル・部分返金かを区別する
- 資金側銀行口座や決済事業者からの入金・返金の処理を逆仕訳と別に確認する
注文取消と返金を同じ処理にしない
注文取消の自動逆仕訳は、元の売上を会計ソフト上で反転する機能です。決済事業者側の返金明細や、部分返金の対象商品、返金に伴う手数料は別途確認してください。
公開日:2026年9月12日
最終更新日:2026年9月12日
変更点:注文取消と返金の違い、全額逆仕訳の仕訳例、部分キャンセル・部分返金を手動確認にする境界、確認画面を整理しました。
本サービスは仕訳登録の自動化を提供します。税務代理・税務書類作成・税務相談には該当しません。最終的な税務判断および確定申告は、税理士または利用者ご自身の責任で行うものです。