税率の設定を確認したほうがよいのは、どんな商品?
確認したほうがよいのは、食品に見えても酒類や医薬部外品に当たる商品と、器や食品以外の物と一緒に売る商品です。
軽減税率の対象は、人が飲んだり食べたりする「飲食料品」のうち、酒類と医薬品・医薬部外品を除いたものです。食品と食品以外を組み合わせて1つの価格で売る商品は、金額と食品の割合で扱いが決まります。
どの商品も、国税庁の「消費税の軽減税率制度に関するQ&A(個別事例編)」に同じ種類の事例があります。この記事では令和8年4月改訂版の問番号を添えます。
迷いやすい商品と、確認すること
商品の種類ごとに、扱いを分ける条件と、参照する問番号を並べます。
| 商品の例 | 扱いを分ける条件 | 国税庁Q&A |
|---|---|---|
| 本みりん・料理酒 | 酒税法の酒類(アルコール分1度以上)に当たるか。塩などを加えて飲めないようにした料理酒や、みりん風調味料は食品 | 問12・問14 |
| ノンアルコールビール・甘酒 | アルコール分が1度未満で、酒類に当たらないか | 問15 |
| 洋酒を使ったケーキ・お菓子 | お菓子そのものが酒類に当たらないか | 問16 |
| 栄養ドリンク・健康食品・サプリメント | 医薬品・医薬部外品として販売しているか | 問23・問24 |
| ペットフード・家畜の飼料 | 人が飲んだり食べたりするものか | 問4 |
| 缶入り・桐箱入りのお菓子や果物 | 容器が販売に通常必要なものか、食器や小物入れとして使ってもらう前提のものか | 問25〜問27 |
| マグカップ入りのお菓子・紅茶とティーカップのセット・福袋 | 1つの価格で売る組み合わせ商品(一体資産)で、税抜1万円以下かつ食品の割合が3分の2以上か | 問84〜問86・問91・問92 |
| 送料・保冷剤・ギフト包装 | 商品とは別に代金を受け取っているか | 問25・問31・問39 |
お酒を使った商品は、何で扱いが変わる?
扱いを分けるのは、商品そのものが酒税法の酒類に当たるかどうかです。酒類はアルコール分1度以上の飲料で、軽減税率の対象から外れます(問12)。
本みりんは酒類なので軽減税率の対象になりません。一方、塩などを加えて飲めないようにした料理酒や、アルコール分1度未満のみりん風調味料は食品です(問14)。商品名が「みりん」でも、本みりんかみりん風調味料かで扱いが分かれます。
ノンアルコールビールや甘酒は、アルコール分が1度未満なら酒類に当たらず、食品として扱われます(問15)。洋酒を使ったケーキやお菓子も、お菓子そのものが酒類に当たらなければ食品です(問16)。
商品説明にアルコール分の表示があれば、それを確認の手がかりにできます。
食品に見えても、軽減税率の対象にならない商品は?
医薬品・医薬部外品として販売している栄養ドリンクは、食品に当たりません(問23)。同じ栄養ドリンクでも、医薬品等に当たらないものは食品です。
特定保健用食品・栄養機能食品や、医薬品等に当たらない健康食品・美容食品は食品です(問24)。サプリメントを扱う場合は、医薬品等として販売しているかを確認します。
ペットフードや家畜の飼料は、人が飲んだり食べたりするものではないので食品に当たりません(問4)。
器入りの商品やセット商品は、どう判断する?
まず、容器が販売に通常必要なものかを確認します。お菓子を詰めた缶箱は、キャラクターが印刷されていても、基本的には通常必要な容器として食品と一緒に扱われます(問25・問26)。
陶磁器やガラスの器のように、食べ終わった後に食器や飾りとして使えるものに入れて1つの価格で売る場合は、食品と食品以外を組み合わせた「一体資産」になります(問25)。
一体資産は、税抜の価格が1万円以下で、かつ食品の部分の割合が3分の2以上なら、全体が軽減税率の対象です。どちらかを満たさなければ、全体が軽減税率の対象になりません。お菓子より高価な器に盛り付けた洋菓子は、食品の割合が3分の2未満なので全体が対象外という事例があります(問84〜問86)。
1万円以下かどうかは、セット1個あたりの税抜価格で判断します(問91)。食品の割合は、仕入価格や売価など合理的な方法で計算します(問92)。
器の価格が上がった、中身を減らした、といった変更で食品の割合が3分の2を下回ることがあります。商品の内容を変えたときは、あわせて確認します。
送料・保冷剤・ギフト包装はどう扱う?
商品とは別に受け取る送料は、食品を送る場合でも軽減税率の対象になりません。送料込みの価格で別途送料を受け取らない場合は、その商品が食品なら全体が軽減税率の対象です(問39)。
保冷剤を無料で付ける場合は、食品の販売として扱われます。保冷剤に別途代金を受け取る場合、その保冷剤は食品に当たりません(問31)。
贈答用の包装に別途代金を定めている場合も、その包装は食品の販売に含まれません(問25)。ギフト包装や保冷剤を商品として登録している店は、その商品の税率も確認します。
商品の税率の設定は、売上の仕訳にどう出る?
カートは、商品に設定した税率で注文の消費税を計算します。Journifyで会計ソフトへ登録する場合も、カートが注文に付けた税率ごとに売上を分けます。商品の設定が実態と違っていれば、売上の税区分も違ったまま帳簿に残ります。
例として、軽減税率の商品3,240円と標準税率の商品2,200円を1回の注文で受けた場合の仕訳を、税抜経理で示します。これは説明用の例で、実際の出力ではありません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 5,440 | 売上高(軽減税率) | 3,000 |
| 仮受消費税(軽減税率) | 240 | ||
| 売上高(標準税率) | 2,000 | ||
| 仮受消費税(標準税率) | 200 |
商品一覧で確認するときの手順
販売中の商品を、管理画面から出力した商品一覧で見直すときの順番です。
- 商品一覧カートやモールの管理画面から、商品名・説明文・税率の設定が入った一覧を出力する
- お酒みりん・料理酒・ノンアルコール飲料・洋酒を使ったお菓子は、アルコール分と種類を確認する
- 医薬部外品栄養ドリンク・サプリメント・健康食品は、医薬品・医薬部外品として販売しているかを確認する
- 器・セット器入りの商品、食品以外と組み合わせた商品、福袋は、税抜価格と食品の割合を確認する
- 送料・包装送料・保冷剤・ギフト包装を商品として登録している場合は、別に代金を受け取っているかを確認する
- 判断に迷う商品問番号の事例に当てはまらない商品は、顧問の税理士か国税庁の窓口に確認する
商品が多いときは、どこから見ればよい?
商品が数百点ある店では、一覧を上から順に読むより、先に確認が要りそうな商品を絞り込むほうが早く終わります。
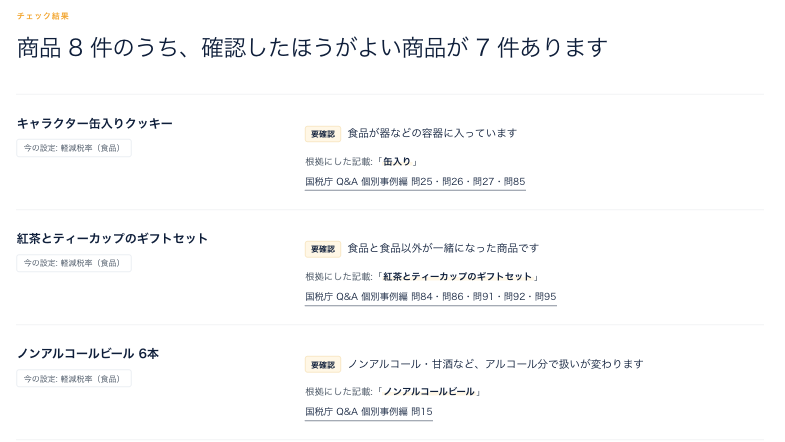
Journifyの「商品の税率設定チェック」は、管理画面から出力した商品一覧のCSVを読み込み、商品名と説明文から確認したほうがよい商品を一覧にします。商品ごとに、確認したほうがよい理由と、参考になる国税庁Q&Aの問番号を示します。
税率を判定して設定を書き換える道具ではありません。商品名や説明文に書かれていない事情(容器の価格や、医薬部外品かどうかなど)は読み取れないので、最終的には商品の実物と国税庁の案内で確認してください。1回に確認できるのは300行までです。
税率の最終判断は、商品の実態で確認する
この記事は、国税庁の「消費税の軽減税率制度に関するQ&A(個別事例編)」(令和8年4月改訂)の事例をもとに整理したものです。個々の商品の扱いは、商品の実態と国税庁の案内を確認し、判断に迷う場合は税理士に相談してください。
公開日:2026年9月30日
最終更新日:2026年9月30日
変更点:迷いやすい商品の種類ごとに、扱いを分ける条件と国税庁Q&Aの問番号を整理しました。
本サービスは仕訳登録の自動化を提供します。税務代理・税務書類作成・税務相談には該当しません。最終的な税務判断および確定申告は、税理士または利用者ご自身の責任で行うものです。