結論:設定が完了した後、出荷が確認できた注文を仕訳登録する
カラーミーショップの注文を自動で仕訳するには、先に会計ソフトとの連携、勘定科目、税区分を設定します。その後、出荷が確認できた注文を仕訳登録します。
入金の確認だけで売上を確定しない。受注データの金額・税率・通貨など、会計処理に必要な根拠を確認してから登録します。取引日はカラーミーショップ上の受注作成日を使います。
この記事では、Journifyのカラーミーショップ連携がどの順番で動き、どの条件で確認に戻るかを、実画面と仕訳例で説明します。
最初に何を設定する?
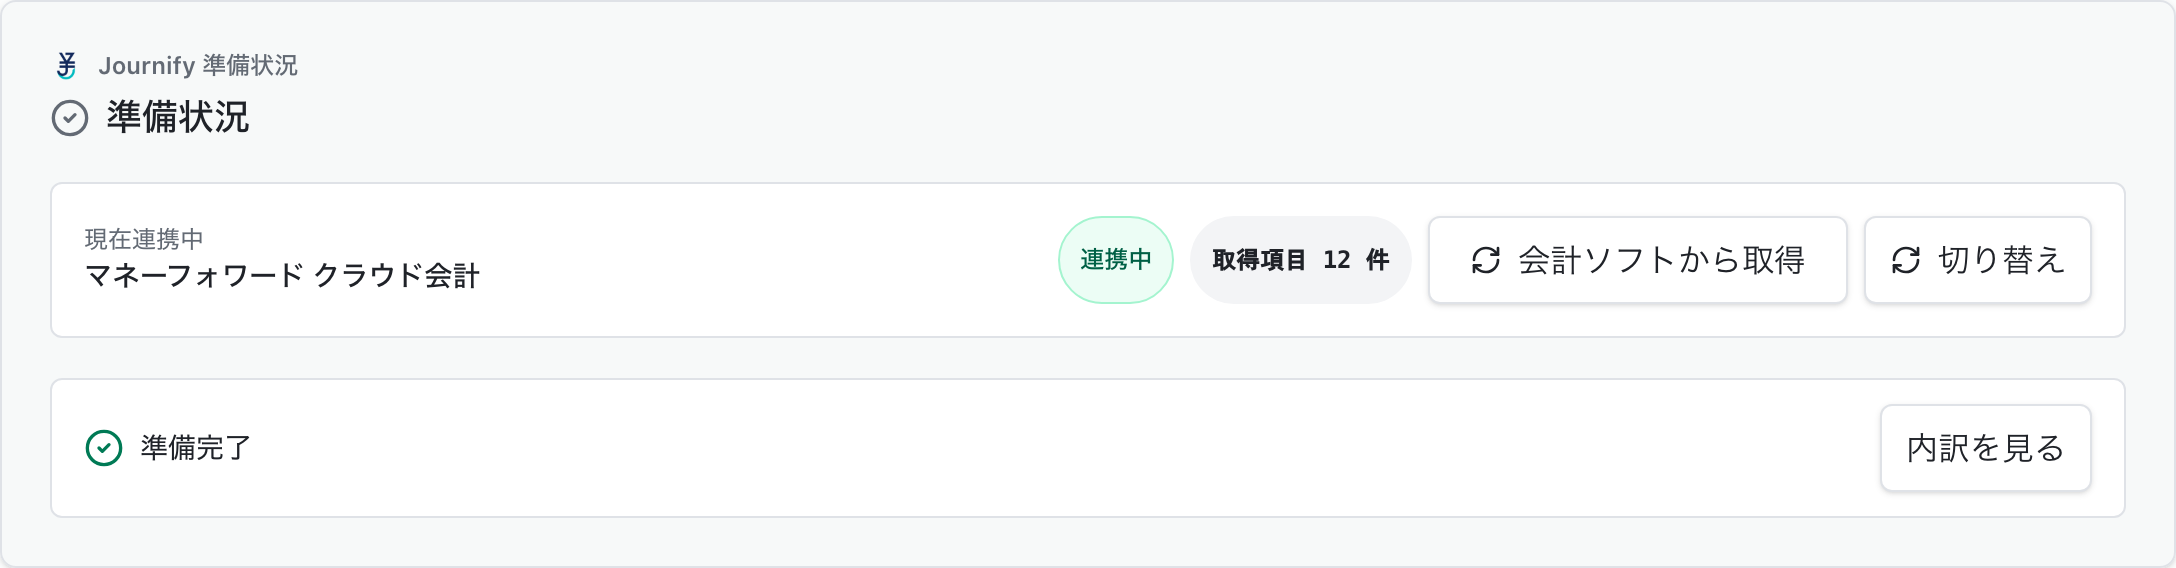
最初にカラーミーショップと会計ソフトを連携し、設定画面で売掛金・売上高・送料・値引に使う勘定科目と、税率ごとの税区分を選びます。設定が完了していない状態では、注文を自動登録の対象にしません。
設定後は、実際の注文を少数件で確認します。会計ソフトへ登録された仕訳と、カラーミーショップの注文内容を照合してから通常運用へ移してください。
注文を受けてから仕訳登録までの流れ
カラーミーショップ連携では、注文を取得した後に、出荷状態、金額、税率、通貨などを確認します。条件を満たした注文は、商品売上と送料などを整理して会計ソフトへ登録します。
未発送の注文は、売上が確定した注文として扱わず、確認が必要な状態で残します。発送後の注文更新で再評価されるため、未発送の注文を手作業で登録しないことで二重登録を防ぎます。
登録後は、注文番号、計上日、借方、貸方、仕訳番号を仕訳登録履歴で確認します。処理を受け付けたことと、会計ソフトへの登録が完了したことは同じではありません。
税込6,160円の通常注文を仕訳する例
標準税率10%の商品5,500円と送料660円の通常注文を例にします。税込経理方式の表示例として、注文総額を売掛金、商品と送料を売上の行に分けます。
これは説明用の仕訳例です。実際の勘定科目名や税区分は、会計ソフトの設定と自社の会計方針に合わせてください。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 6,160 | 売上高(商品) | 5,000 |
| 仮受消費税(商品) | 500 | ||
| 売上高(送料) | 600 | ||
| 仮受消費税(送料) | 60 |
登録結果はどの画面で確認する?
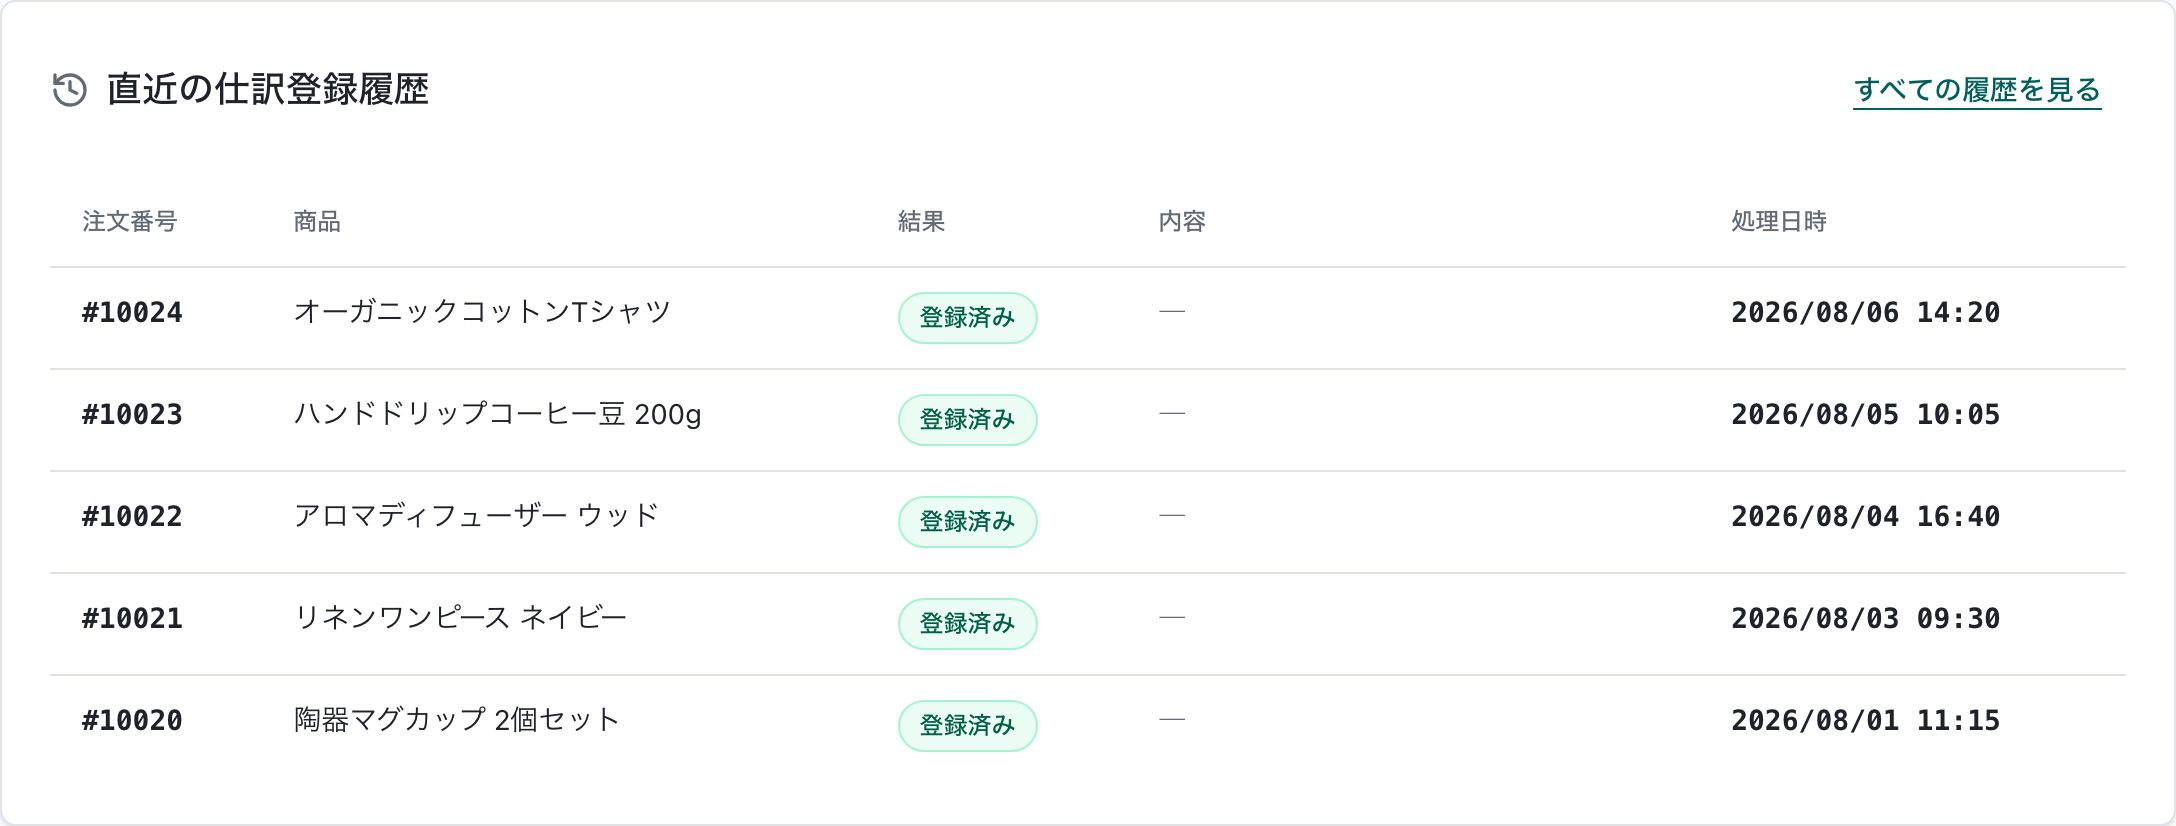
仕訳登録履歴では、注文番号、商品、登録結果、仕訳番号、計上日、借方、貸方を注文ごとに確認できます。登録済みの注文と確認が必要な注文を同じ画面で見分けられるため、月次の照合にも使えます。
画面の注文番号や商品名は、撮影用の架空データです。実際の表示内容は、店舗の注文と会計ソフトの設定によって変わります。
自動登録される注文と確認に戻る注文
根拠が不足する注文は、推測で仕訳を作らない。自動登録の可否は、注文を取得できたかだけでなく、会計処理に必要な根拠が揃っているかで決まります。
| 注文の状態 | Journifyの扱い | 確認すること |
|---|---|---|
| 出荷が確認でき、金額・税率・通貨が確認できる | 売上仕訳を会計ソフトへ登録する | 受注作成日を取引日として、注文内訳と設定済みの勘定科目を確認する |
| 未発送 | 確認が必要な状態で残す | 発送後の注文更新で再評価されるため、先に手動登録しない |
| 税率や金額の根拠が不足している | 自動登録せず、履歴で内容を確認する | 標準税率や0円で不足情報を補わない |
| 日本円以外の注文 | 自動登録の対象外として確認する | 為替換算や日本円への置き換えを自動で行わない |
| 受注区分を利用した注文やGMOポイント利用注文 | 自動登録せず、履歴で内容を確認する | 分割やポイントの扱いを推測して仕訳を作らない |
最初の1件を確認するときの順番
本番運用を始める前に、次の順番で1件の注文を照合します。
- 連携状態カラーミーショップと会計ソフトが連携済みで、設定画面の準備が完了していることを確認する
- 出荷状態カラーミーショップ側で出荷が確認できる注文を選ぶ
- 注文内容商品、送料、割引、決済手数料、税率、通貨を注文情報と照合する
- 仕訳結果仕訳登録履歴で注文番号、計上日、借方、貸方、仕訳番号を確認する
公開情報と自社の会計方針を確認する
この記事の仕訳例は説明用です。実際の登録前に、カラーミーショップの注文内容と会計ソフトの仕訳登録履歴を1件照合し、登録対象・金額・税区分が自社の会計方針に合っていることを確認してください。
公開日:2026年9月7日
最終更新日:2026年9月7日
変更点:カラーミーショップ連携の準備、出荷確認を基準にした自動登録、仕訳登録履歴、確認に戻る条件を整理しました。
本サービスは仕訳登録の自動化を提供します。税務代理・税務書類作成・税務相談には該当しません。最終的な税務判断および確定申告は、税理士または利用者ご自身の責任で行うものです。