注文CSVの支払金額を売上にしてよい?
makeshopの売上仕訳では、注文CSVの支払金額だけで売上を立てないでください。商品・送料・割引・注文に加算された決済手数料を注文内訳として確認します。
本記事はJournifyの運営元が作成しています。注文時に顧客へ請求した内訳と、後日、決済代行会社が入金から差し引く実際の手数料を一般的に整理したうえで、後半に自社サービスJournifyの対応範囲を具体例として開示します。Journifyは前者を注文単位の別行として扱い、後者は注文データだけで自動照合しません。
makeshopの注文CSVでは何を確認するか
makeshop公式の注文出力用テンプレートには、商品名・個数・商品価格・消費税率のほか、決済方法、決済ステータス、支払金額、送料、入金日、代金引換手数料やコンビニ決済手数料などの項目があります。
支払金額は外部ポイント値引き後の最終請求金額として出力されます。送料や決済手数料を足し戻したり、割引を別の項目から推測したりする前に、注文詳細とCSVの同じ注文番号を照合してください。
見る順番は、まず注文番号と決済ステータス、次に商品明細と税率、最後に送料・決済手数料・割引を含めた注文総額です。入金日が入っていても、決済代行会社の入金明細にある実手数料まで確定したことにはなりません。
なお、makeshop公式の変更案内では、新しい管理画面の「商品単位で出力するデータ」で、決済手数料など一部の注文単位項目が商品行ごとに表示される仕様が案内されています。商品1行表示を使うときは、支払金額や手数料などの繰り返し値を行数分合計しないでください。集計ルールを決める場合は、1注文1行表示のテンプレートも確認し、公式の項目一覧と照合します。
商品・送料・割引・注文加算手数料をどう対応づけるか
この仕訳例では、商品・送料・注文に加算された決済手数料を注文内訳の別行として貸方に置き、割引を借方の別行で表しています。実際の科目や税区分は、取引内容と自社の会計方針で決めてください。
この対応づけで大切なのは、決済方法の名前から入金時の実手数料まで推測しないことです。たとえば「コンビニ決済手数料」が注文に含まれていても、それは決済代行会社の月次明細にある請求手数料と同じ項目とは限りません。
注文総額は、商品明細の合計に送料と注文加算手数料を足し、割引を差し引いた金額として検証します。構成要素のどれかが欠けている注文では、金額を合わせるために別の項目を推測してはいけません。
10,780円の注文を仕訳する例
この仕訳表は実際のJournify出力ではなく、設定例・一般的な説明例です。
次の表は、税抜経理方式、商品・送料・注文加算手数料がすべて標準税率10%、注文時に売掛金を計上する前提です。勘定科目名と税区分はこの例の前提であり、送料・注文加算手数料・割引に必ず同じ科目や税区分を使うという意味ではありません。
この例では、1,100円の割引も標準税率10%の商品代金へ全額配分される前提です。割引分の仮受消費税100円は、この前提に依存します。
商品11,000円、送料550円、顧客請求の注文加算手数料330円、注文割引1,100円で、顧客への請求額は10,780円です。税抜金額は商品10,000円、送料500円、注文加算手数料300円、割引1,000円、消費税は差引980円です。仮受消費税(割引分の減額)も、この税抜経理方式における表示例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 10,780 | 売上高(商品) | 10,000 |
| 売上値引(注文割引) | 1,000 | 売上高(送料) | 500 |
| 仮受消費税(割引分の減額) | 100 | 売上高(注文加算手数料) | 300 |
| 仮受消費税 | 1,080 |
入金時に差し引かれる実手数料は注文加算手数料と同じか
同じとは限りません。注文CSVの注文加算手数料は顧客への請求額に含まれますが、決済代行会社の実手数料は、決済代行会社が締め期間ごとの入金から差し引く費用です。
たとえば複数注文をまとめた入金額が注文合計より少なくても、その差額だけでは実手数料、振込手数料、返金、組戻し、調整額のどれかを確定できません。決済代行会社の入金明細で対象期間・対象注文・手数料・調整額を確認してから、別の入金処理として扱います。
この実手数料を注文仕訳の表へ混ぜると、注文時の売上と入金時の費用を二重に計上する原因になります。注文の仕訳と入金明細の照合は、別の証憑をつなぐ作業として分けてください。
割引・送料・税率はどこで判断するか
makeshop公式CSVでは、消費税8%対象・10%対象の金額は各種割引を按分して差し引いた金額として出力されます。支払金額、割引額、税率別金額を単純に足し引きすると、割引を二重に反映することがあります。
国税庁は標準税率10%と軽減税率8%を案内し、税率ごとに区分して記帳する必要があるとしています。また、過去の取引では、現在の軽減税率8%とは別に旧税率8%の経過措置が関係する場合があります。CSVの数値が8だからという理由だけで、税区分の意味を決めないでください。
送料は商品と同じ税率になるとは限りません。国税庁は、飲食料品の譲渡に要する送料は飲食料品の譲渡の対価ではないため軽減税率の適用対象にならないとしています。軽減税率8%の商品を送る注文でも、別途受け取る送料は軽減税率になりません。送料込み価格で別途送料を求めない場合は、その商品が飲食料品に該当すれば全体が軽減税率の対象です。送料が8%で出力されている場合は、その理由を確認してから登録します。
送料や値引の会計処理は、取引内容や記帳方法によって変わります。この例では説明のための科目と税区分を置いていますが、実際の登録では自社の会計方針、取引先から受け取った請求書などの根拠、税理士の確認に合わせてください。
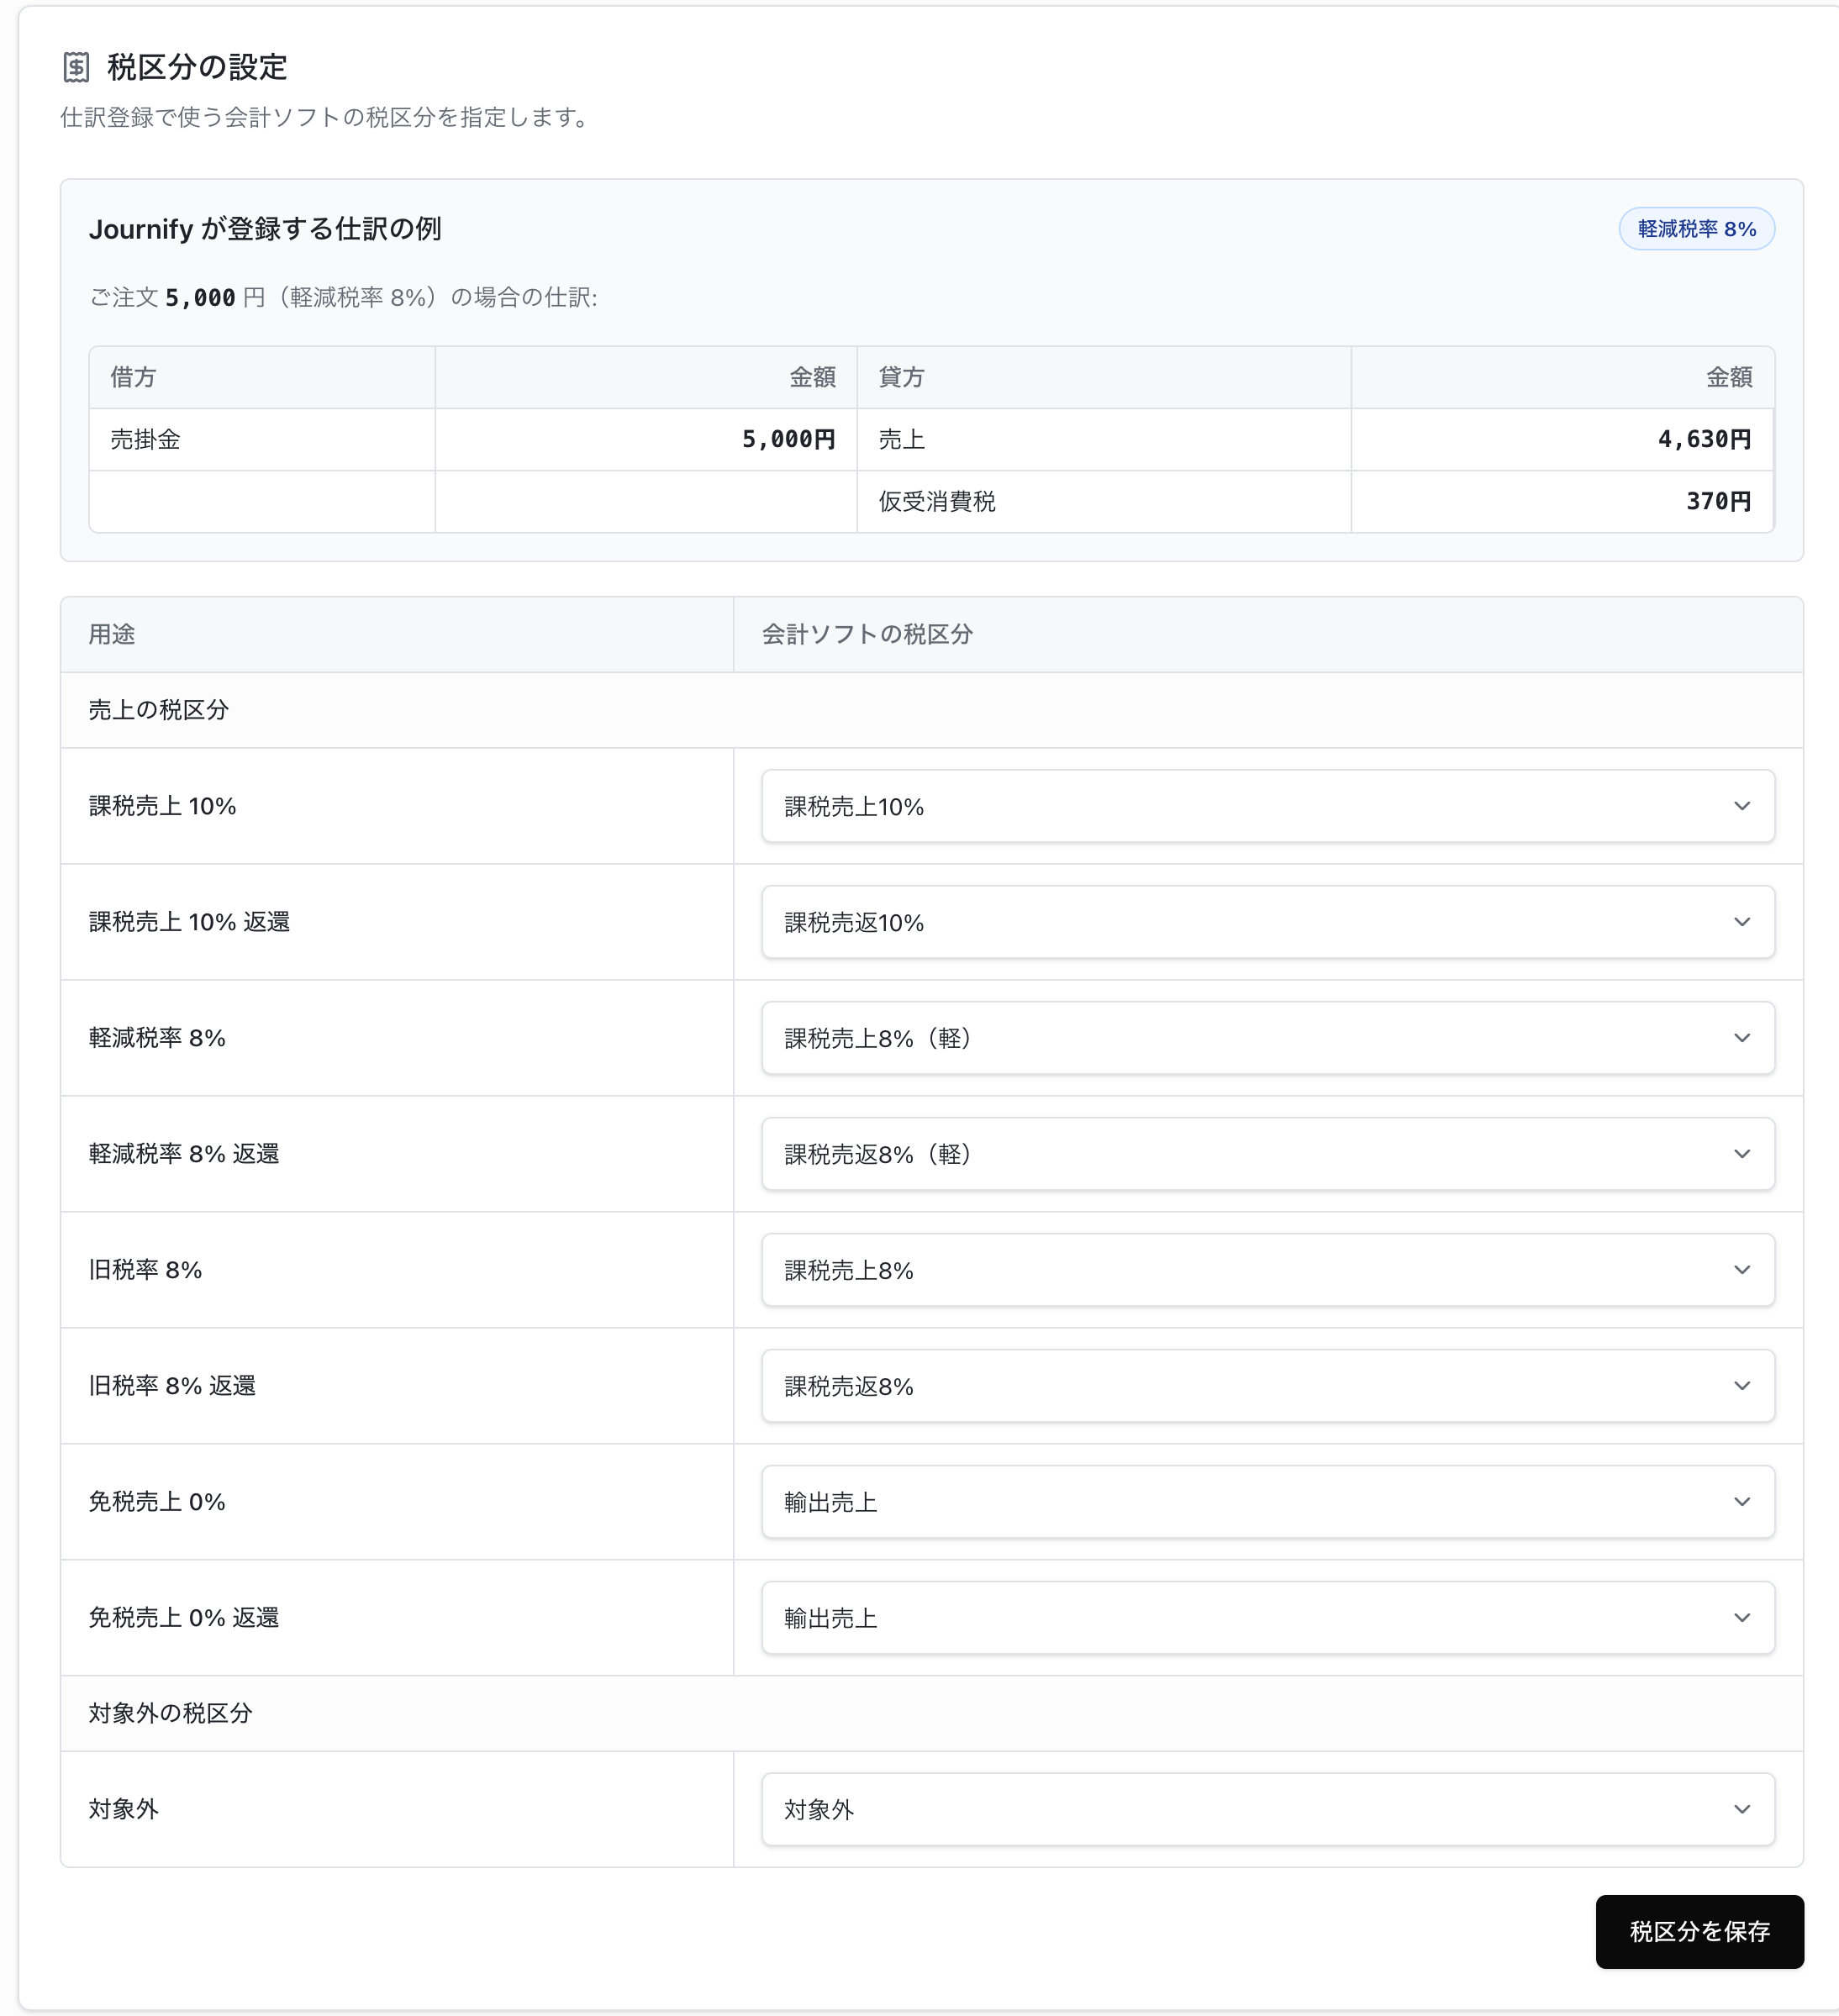
以下は、テスト環境で撮ったJournifyの設定画面です。標準税率10%・軽減税率8%・旧税率8%・免税0%・対象外を、それぞれ別の会計ソフトの税区分に割り当てます。
Journifyで自動化できる範囲と止まる範囲
Journifyのmakeshop連携は、商品・送料・注文加算手数料・割引を注文情報から別行にし、構成要素の合計と注文総額を検証します。税率の根拠や注文日など、仕訳に必要な情報が確認できない場合は、金額や税率を補って登録しません。
決済代行会社の実手数料は、makeshopの注文データだけでは自動照合しません。入金明細にある実手数料を別途確認する必要があります。また、出荷後にmakeshop上で注文金額を減額した部分返金は、元の売上仕訳があり、同じ税区分・勘定科目の明細ごとに増額がなく、注文全体で減額になる場合に、Journifyが差額の訂正仕訳を登録します。注文金額を変えずに返金した場合は変更の通知が届かないため、自動では登録しません。返金額や調整の根拠がそろわない場合も、推測で逆仕訳を作らず確認に戻します。
まず1件の注文と入金明細を並べる
最初の一歩は、makeshopの注文CSVから1件を選び、注文番号・商品・送料・注文加算手数料・割引・支払金額を確認したうえで、同じ期間の決済代行会社の入金明細を横に並べることです。注文の請求額と入金時の差額が別の根拠で説明できるかを確認してから、月次の仕訳ルールを決めてください。
公開日:2026年8月21日
最終更新日:2026年10月6日
変更点:注文金額の減額を差額の訂正仕訳として登録する条件を追記しました。注文内訳と入金時の実手数料の違い、税率別割引の扱い、税抜経理方式の仕訳例、税区分の設定画面を整理しました。注文CSVの行単位による金額の重複表示に関する注意を追加しました。別途受け取る送料が軽減税率の対象にならないこと(国税庁 軽減税率Q&A 個別事例編 問39)を追記しました。部分返金を訂正仕訳として登録する条件に、出荷後であることなどを明記しました。
makeshopのCSV仕様、税率、決済代行会社の明細項目は変更されることがあります。実際の登録前に、最新の公式案内と自社の会計方針を確認してください。
本サービスは仕訳登録の自動化を提供します。税務代理・税務書類作成・税務相談には該当しません。最終的な税務判断および確定申告は、税理士または利用者ご自身の責任で行うものです。